この記事のポイント
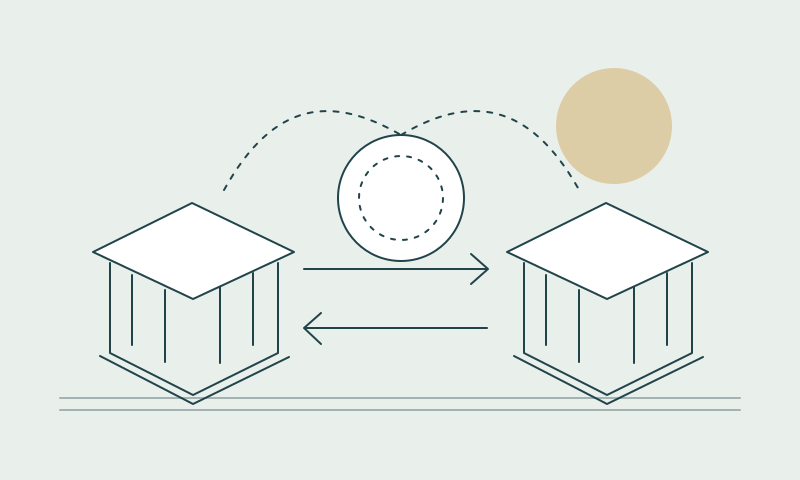
- 振込には、支払情報のやりとりと銀行間の資金決済があります。
- 全銀システムと日銀ネットは、異なる役割を担います。
- 利用できる時間帯や着金時期は、各金融機関の案内で確認しましょう。
画面の操作と、銀行の間の処理
口座から別の銀行の口座へ振り込むとき、利用者が目にするのは受取人や金額を確認する画面です。その背後では、銀行同士で支払情報を伝え、資金の受払いを行うための仕組みが動いています。
全銀システムは、国内の銀行間の振込などを支えるデータ通信システムです。全国銀行資金決済ネットワークが運営しており、利用者の操作画面そのものとは別の、金融機関をつなぐ基盤に当たります。
情報を伝えることと、最終的な決済
日本銀行の説明では、全銀システムに関係する銀行間の資金決済は、日本銀行当座預金上で行われます。小口取引と大口取引では、その処理方法が異なります。つまり、受取人の口座への反映と、銀行間の最終的な資金決済を、同じひとつの処理として捉えることはできません。
一般の利用者が振込のたびに、この仕組みを操作する必要はありません。ただ、銀行アプリだけで完結して見える送金にも、共通の基盤とルールがあると知ると、決済に関するニュースを読みやすくなります。
利用者が確認しておきたいこと
振込の受付や着金の取扱いは、送金側と受取側の金融機関、口座の状態、メンテナンスなどによって異なります。すべての振込が常に即時に完了するとは限りません。締切のある支払いは、余裕を持って各行の案内を確認しましょう。
送金前には受取人名、支店、口座番号、金額を確かめ、処理後の明細も確認してください。誤った振込や処理状況については、利用銀行の公式窓口に相談する必要があります。本稿は決済基盤の概念的な解説であり、個別の送金の完了時刻を保証するものではありません。
出典・参考資料
2026年10月28日確認。以下の公表資料をもとに、編集部が構成・執筆しました。最新の制度・条件は、各公表元でご確認ください。